

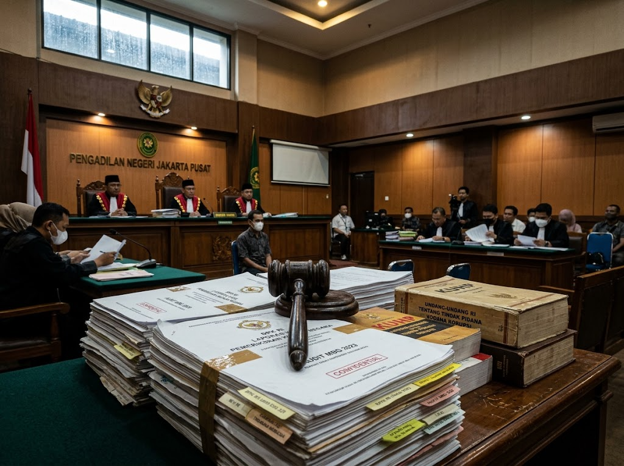
DEAL NASIONAL | Pemberantasan tindak pidana korupsi di Indonesia tidak pernah lepas dari perdebatan konseptual yang sangat mendasar mengenai nalar hukum kerugian negara. Dalam sistem peradilan pidana, kerugian keuangan negara sering kali diposisikan sebagai unsur utama (element of offense) yang menentukan apakah suatu perbuatan dapat dikategorikan sebagai rasuah yang merugikan keuangan publik. Namun, dinamika penegakan hukum modern menunjukkan bahwa pemahaman mengenai kerugian negara kerap mengalami pergeseran makna, mulai dari kerugian nyata yang riil (actual loss) hingga potensi kerugian yang masih bersifat asumtif (potential loss). Hal ini memicu diskursus panjang di kalangan akademisi, praktisi hukum, dan lembaga penegak hukum mengenai batasan yang jelas antara pelanggaran administratif, risiko bisnis yang sah, dan kejahatan korupsi yang terstruktur.
Kajian mendalam terhadap nalar hukum ini menjadi sangat penting agar instrumen hukum pidana tidak justru menjadi momok yang melumpuhkan diskresi pejabat publik atau mengkriminalisasi keputusan bisnis korporasi negara yang wajar. Artikel komprehensif ini akan membedah evolusi nalar hukum kerugian negara, peran audit investigatif, batasan yuridis berdasarkan yurisprudensi Mahkamah Konstitusi, serta implikasinya terhadap masa depan penegakan hukum yang berkeadilan di tanah air.
Contents
Evolusi Konsep Kerugian Negara dalam Sistem Hukum Indonesia
Secara historis, definisi kerugian keuangan negara mengalami perluasan seiring dengan lahirnya berbagai regulasi baru di bidang keuangan publik dan pemberantasan korupsi. Undang-Undang Nomor 31 Tahun 1999 juncto Undang-Undang Nomor 20 Tahun 2001 tentang Pemberantasan Tindak Pidana Korupsi (UU Tipikor) menyebutkan bahwa unsur merugikan keuangan negara merupakan delik materiil yang harus dibuktikan secara nyata.
Namun, dalam praktiknya di lapangan, penegak hukum terkadang menemui kendala dalam membedakan antara:
- Kerugian Nyata (Actual Loss): Penurunan aset negara atau pengeluaran keuangan yang secara faktual dan pasti telah terjadi akibat perbuatan melawan hukum.
- Potensi Kerugian (Potential Loss): Kondisi di mana suatu tindakan dinilai berisiko menimbulkan kerugian di masa depan, meskipun pada saat perbuatan dilakukan belum tentu ada aliran dana negara yang hilang.
Mahkamah Konstitusi (MK) melalui Putusan Nomor 25/PUU-XIV/2016 telah memberikan tafsir konstitusional yang sangat penting dengan menegaskan bahwa unsur “merugikan keuangan negara” dalam UU Tipikor harus dimaknai sebagai kerugian yang bersifat nyata dan pasti (actual loss), bukan sekadar perkiraan atau potensi belaka. Putusan ini menjadi tonggak sejarah yang mengembalikan nalar hukum pidana pada prinsip kepastian hukum yang objektif.
Audit Keuangan: BPK, BPKP, dan Legitimasi Angka Kerugian
Dalam pembuktian di persidangan Tindak Pidana Korupsi (Tipikor), penuntut umum memikul beban pembuktian (burden of proof) untuk menghadirkan angka kerugian negara yang valid. Di sinilah lembaga pengawas keuangan negara seperti Badan Pemeriksa Keuangan (BPK) dan Badan Pengawasan Keuangan dan Pembangunan (BPKP) memegang peranan sentral.
Skema Pembuktian Kerugian Negara di Peradilan
| Tahapan Penegakan Hukum Tipikor |
|---|
| 1. Perbuatan Melawan Hukum (PMH) Analisis niat jahat (mens rea) dan tindakan penyimpangan. |
| ↓ |
| 2. Audit Investigatif (BPK / BPKP) Penghitungan kerugian nyata (actual loss) berbasis audit. |
| ↓ |
| 3. Pengujian Hakim di Pengadilan Tipikor Memeriksa hubungan kausalitas (causal link) antara PMH dan hilangnya uang negara. |
Hubungan Kausalitas (Causal Link)
Kehadiran angka hasil audit dari BPK tidak boleh berdiri sendiri tanpa adanya hubungan kausalitas yang kuat. Nalar hukum yang benar mensyaratkan bahwa angka kerugian tersebut harus timbul langsung sebagai akibat dari perbuatan melawan hukum yang dilakukan oleh terdakwa.
Jika kerugian terjadi akibat faktor eksternal yang berada di luar kendali pelaku—seperti fluktuasi nilai tukar mata uang global, krisis ekonomi mendadak, atau bencana alam yang tidak terduga—maka hal tersebut tidak serta-merta dapat dialihkan menjadi pertanggungjawaban pidana korupsi. Kegagalan membedakan antara risiko bisnis murni (business judgment rule) dan tindak pidana korupsi kerap berujung pada kriminalisasi kebijakan yang merugikan iklim birokrasi dan investasi nasional.
Dilema Diskresi Pejabat dan Risiko Bisnis (Business Judgment Rule)
Salah satu ketakutan terbesar dalam birokrasi pemerintahan modern dan pengelolaan Badan Usaha Milik Negara (BUMN) adalah fenomena “kriminalisasi kebijakan”. Ketika seorang pejabat mengambil keputusan strategis di bawah tekanan situasi darurat atau pasar yang volatil, keputusan tersebut memiliki tingkat risiko kegagalan.
Dalam ranah keperdataan dan korporasi, dikenal doktrin Business Judgment Rule (BJR), yang melindungi direksi atau pengambil keputusan dari tuntutan hukum selama keputusan tersebut diambil dengan iktikad baik (good faith), kehati-hatian yang wajar (due care), tanpa benturan kepentingan (conflict of interest), dan demi kepentingan terbaik perusahaan.
Namun, dalam praktiknya, penegak hukum kadang kala menggunakan nalar hukum pidana yang kaku, di mana setiap kerugian proyek komersial negara langsung disimpulkan sebagai kerugian akibat korupsi. Padahal, dunia usaha dan investasi secara kodrati menghendaki adanya ruang pengambilan risiko (risk-taking space). Jika setiap kegagalan proyek berujung pada ancaman penjara bagi pejabat yang menandatangani kontrak, maka yang terjadi adalah kelumpuhan birokrasi (paralysis of governance), di mana para pejabat memilih untuk tidak berbuat apa-apa demi menghindari risiko hukum.
Perbandingan Pendekatan Nalar Hukum: Pidana vs Perdata
Tabel berikut menyajikan perbedaan mendasar dalam cara pandang dan nalar hukum antara sengketa perdata/administrasi dan tindak pidana korupsi terkait kerugian finansial:
| Parameter Evaluasi | Sengketa Perdata / Administrasi | Tindak Pidana Korupsi |
| Fokus Utama | Pemulihan hak dan ganti rugi pemenuhan prestasi | Pertanggungjawaban pidana & pemiskinan pelaku |
| Unsur Kesengajaan | Lalai (negligence) atau wanprestasi kontraktual | Niat jahat (mens rea) & perbuatan melawan hukum |
| Sifat Kerugian | Bisa berupa kerugian aktual maupun potensi hilangnya laba | Wajib dibuktikan sebagai kerugian nyata (actual loss) |
| Lembaga Penguji | Pengadilan Niaga / Perdata / PTUN | Pengadilan Tindak Pidana Korupsi (Tipikor) |
| Sanksi Utama | Pembayaran ganti rugi finansial / denda kontraktual | Pidana penjara, denda, dan perampasan aset |
Rekonstruksi Nalar Hukum Menuju Keadilan Substantif
Untuk mewujudkan penegakan hukum yang berimbang—antara komitmen pemberantasan korupsi yang tegas dan perlindungan terhadap kepastian berusaha—diperlukan rekonseptualisasi nalar hukum kerugian negara yang komprehensif. Beberapa langkah strategis yang perlu didorong meliputi:
- Penguatan Standardisasi Audit: Metodologi penghitungan kerugian keuangan negara oleh lembaga audit harus memiliki standar baku yang transparan, dapat diuji secara ilmiah, dan memberikan ruang bagi pihak terperiksa untuk melakukan pembelaan atau klarifikasi teknis sejak tahap penyidikan awal.
- Harmonisasi Regulasi Administrasi dan Pidana: Pelanggaran administratif murni (seperti keterlambatan penyelesaian pekerjaan yang telah dikenakan denda keterlambatan sesuai kontrak) tidak boleh serta-merta ditarik ke dalam ranah pidana korupsi selama tidak ada aliran dana yang mengalir ke kantong pribadi atau pihak lain secara melawan hukum.
- Penerapan Doktrin Proporsionalitas: Hakim di pengadilan harus meneliti secara cermat apakah kerugian yang timbul murni akibat niat memperkaya diri sendiri (mens rea) atau merupakan bagian dari risiko profesional yang wajar dalam pengelolaan keuangan negara.
Kesimpulan
Pemahaman yang utuh terhadap nalar hukum kerugian negara adalah benteng pertahanan terakhir agar hukum pidana tidak menjadi instrumen yang menakutkan bagi jalannya pembangunan nasional. Dengan berpegang pada prinsip kerugian nyata yang objektif, pembuktian kausalitas yang akurat, serta perlindungan terhadap diskresi birokrasi yang beritikad baik, penegakan hukum di Indonesia tidak hanya akan berhasil memenjarakan para pelaku korupsi yang sebenarnya, tetapi juga mampu menjaga iklim investasi dan tata kelola pemerintahan yang sehat, profesional, dan berkeadilan. (wam)
Pastikan anda terus menerima berita update dari Deal Channel dan Alwas Mart Media melalui Whatsapp Channel:
Channel Whatsapp Deal Channel